Domain diktator24.de kaufen?
Wir ziehen mit dem Projekt
diktator24.de um.
Sind Sie am Kauf der Domain
diktator24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diktator24.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
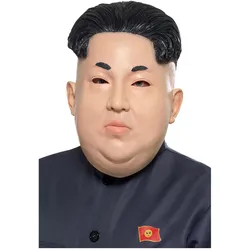
Smiffys Diktator - KimDas Diktator - Kim Kostüm Accessoire von Smiffys ist ein eindrucksvolles Element für jede Kostümparty oder thematische Veranstaltung. Die Vollmaske, die im Lieferumfang enthalten ist, bietet eine realistische Darstellung und verleiht dem Träger ein markantes Erscheinungsbild. Hergestellt aus hochwertigem Latex, sorgt die Maske für einen angenehmen Tragekomfort und eine gute Passform. Die Farbgestaltung in Beige und Schwarz fügt sich harmonisch in das Gesamtkonzept eines Diktator-Kostüms ein und lässt sich vielseitig kombinieren. Dieses Accessoire ist ideal für Damen, die ein auffälliges und thematisch passendes Outfit kreieren möchten. Ob für Halloween, Karneval oder Filmkostüme, die Diktator - Kim Maske ist ein unverzichtbares Element, um den gewünschten Look zu vervollständigen. Mit diesem Accessoire wird jede Kostümparty zu einem unvergesslichen Erlebnis.58,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zensur, Fachbücher von Nikola RoßbachZensur ist hochaktuell. Sie scheint gegenwärtig - im Kontext globaler Krisen, erodierender Demokratien und erstarkender Autokratien und Diktaturen - sogar noch an Aktualität zu gewinnen. Eine wissenschaftliche Bestandsaufnahme zum Phänomen und seiner Erforschung ist dringend geboten. Das vorliegende Handbuch präsentiert erstmals den Stand der Zensurforschung aus einer interdisziplinären, transhistorischen und globalen Perspektive. Nach begrifflich-theoretischen Grundlagen werden zentrale Akteure und Handlungsfelder der Zensur behandelt: Politik, Religion, Wirtschaft, Kunst, Medien und Recht. Es folgt ein Überblick über die Zensurgeschichte von der Antike bis zum 21. Jahrhundert. In Beiträgen zu verschiedenen Weltregionen (Afrika, Asien, Australien, Nord-, Mittel- und Südamerika, West- und Osteuropa) werden die globalen Dimensionen von Zensur entfaltet. Abschliessend geht es um aktuelle Kontroversen und Polemiken der Zensur, um Zensurnarrative und -debatten, beispielsweise über 'Cancel Culture' und 'Identitätspolitik'. Das Handbuch richtet sich an das an Zensur interessierte Fachpublikum der Kultur-, Literatur- und Medienwissenschaften, der Geschichts- und Rechtswissenschaften ebenso wie an fortgeschrittene Studierende. Mit Beiträgen von Sigrun Abels, Norbert Bachleitner, Jessica Bauer, Lars Distelhorst, Jennifer Ehrhardt, Sascha Feuchert, Johannes Frimmel, Florian Gassner, Juri Häbler, Christine Haug, Thomas Keiderling, Wolfgang Stephan Kissel, Hans J. Lind, Manfred Loimeier, Siegfried Lokatis, Matthias N. Lorenz, Christian Meierhofer, Claus Oberhauser, Stephan Packard, Jörg Requate, Dirk Rohmann, Nikola Rossbach, Roland Seim, Daniel Syrovy, Jan-Henrik Witthaus, Hubert Wolf und Wolfgang Wüst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Autorität und Macht in Nahua-Haushalten, Fachbücher von Patricia ZuckerhutDas Buch "Autorität und Macht in Nahua-Haushalten" von Patricia Zuckerhut bietet eine tiefgehende Analyse der Macht- und Ungleichheitsstrukturen innerhalb privater Haushalte der Nahua in Cuetzalan, Mexiko. Es untersucht, wie Geschlechterverhältnisse und lokale politische sowie ökonomische Transformationen die Autoritäts- und Machtbeziehungen in diesen Haushalten beeinflussen. Zuckerhut beleuchtet die Wechselwirkungen zwischen globalen kapitalistischen Systemen und lokalen Traditionen, wobei sie die Rolle von Haushaltsmitgliedern und deren Einfluss auf die sozialen Strukturen hervorhebt. Ein zentrales Thema ist die Einbindung von Mensch und Gesellschaft in den Kosmos, was sowohl menschliche als auch nichtmenschliche Akteure umfasst. Dieses Fachbuch ist eine wertvolle Ressource für alle, die sich mit intersektionalen Machtverhältnissen und deren Auswirkungen auf das alltägliche Leben auseinandersetzen möchten.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Macht braucht Kontrolle, Sachbücher von Hans Herbert von ArnimDas Buch 'Macht braucht Kontrolle' von Hans Herbert von Arnim bietet einen tiefgehenden Einblick in die Dynamiken der Parteienpolitik und den damit verbundenen Machtmissbrauch in der Demokratie. Der Autor, ein erfahrener Staatsrechtler, analysiert über 40 Jahre lang die Entwicklungen innerhalb der politischen Klasse und beleuchtet, wie parteipolitische Interessen oft über das Gemeinwohl gestellt werden. Mit einem kritischen Blick auf die Selbstregulierung der Parteien und deren Einfluss auf politische Entscheidungen zeigt das Werk auf, wie Machtstrukturen die demokratischen Prozesse untergraben. Der Bericht liefert fundierte Analysen und Beispiele, die den Leser dazu anregen, die bestehenden politischen Mechanismen zu hinterfragen und die Notwendigkeit einer Reform zu erkennen. Dabei werden auch die persönlichen Erfahrungen und Erfolge des Autors im Kampf gegen überzogene Machtansprüche und Missbrauch aufgezeigt. Das Buch richtet sich an Leser, die sich für politische Zusammenhänge und die Herausforderungen moderner Demokratien interessieren, und bietet eine fundierte Grundlage für Diskussionen über die Zukunft der politischen Landschaft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smiffys Diktator - KimDas Diktator - Kim Kostüm Accessoire von Smiffys ist ein eindrucksvolles Element für jede Kostümparty oder thematische Veranstaltung. Die Vollmaske, die im Lieferumfang enthalten ist, bietet eine realistische Darstellung und verleiht dem Träger ein markantes Erscheinungsbild. Hergestellt aus hochwertigem Latex, sorgt die Maske für einen angenehmen Tragekomfort und eine gute Passform. Die Farbgestaltung in Beige und Schwarz fügt sich harmonisch in das Gesamtkonzept eines Diktator-Kostüms ein und lässt sich vielseitig kombinieren. Dieses Accessoire ist ideal für Damen, die ein auffälliges und thematisch passendes Outfit kreieren möchten. Ob für Halloween, Karneval oder Filmkostüme, die Diktator - Kim Maske ist ein unverzichtbares Element, um den gewünschten Look zu vervollständigen. Mit diesem Accessoire wird jede Kostümparty zu einem unvergesslichen Erlebnis.58,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Zensur, Fachbücher von Nikola RoßbachZensur ist hochaktuell. Sie scheint gegenwärtig - im Kontext globaler Krisen, erodierender Demokratien und erstarkender Autokratien und Diktaturen - sogar noch an Aktualität zu gewinnen. Eine wissenschaftliche Bestandsaufnahme zum Phänomen und seiner Erforschung ist dringend geboten. Das vorliegende Handbuch präsentiert erstmals den Stand der Zensurforschung aus einer interdisziplinären, transhistorischen und globalen Perspektive. Nach begrifflich-theoretischen Grundlagen werden zentrale Akteure und Handlungsfelder der Zensur behandelt: Politik, Religion, Wirtschaft, Kunst, Medien und Recht. Es folgt ein Überblick über die Zensurgeschichte von der Antike bis zum 21. Jahrhundert. In Beiträgen zu verschiedenen Weltregionen (Afrika, Asien, Australien, Nord-, Mittel- und Südamerika, West- und Osteuropa) werden die globalen Dimensionen von Zensur entfaltet. Abschliessend geht es um aktuelle Kontroversen und Polemiken der Zensur, um Zensurnarrative und -debatten, beispielsweise über 'Cancel Culture' und 'Identitätspolitik'. Das Handbuch richtet sich an das an Zensur interessierte Fachpublikum der Kultur-, Literatur- und Medienwissenschaften, der Geschichts- und Rechtswissenschaften ebenso wie an fortgeschrittene Studierende. Mit Beiträgen von Sigrun Abels, Norbert Bachleitner, Jessica Bauer, Lars Distelhorst, Jennifer Ehrhardt, Sascha Feuchert, Johannes Frimmel, Florian Gassner, Juri Häbler, Christine Haug, Thomas Keiderling, Wolfgang Stephan Kissel, Hans J. Lind, Manfred Loimeier, Siegfried Lokatis, Matthias N. Lorenz, Christian Meierhofer, Claus Oberhauser, Stephan Packard, Jörg Requate, Dirk Rohmann, Nikola Rossbach, Roland Seim, Daniel Syrovy, Jan-Henrik Witthaus, Hubert Wolf und Wolfgang Wüst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philosophie und Totalitarismus, Fachbücher von Peter EngelmannWenn es uns um den Widerstand gegen totalitäre Gesellschaftsformen geht, müssen wir das Verhältnis von Philosophie und Totalitarismus auch über den Fall Heideggers hinaus untersuchen. In detaillierten Analysen des Anfangs der Phänomenologie des Geistes und der Einleitungen fragt Engelmann im vorliegenden Buch deshalb nach der Geltung des Heterogenen im Rahmen der systematischen Fassung der neuzeitlichen Philosophie durch Hegel. Einerseits erweist sich dabei Hegels Korrektur des neuzeitlichen Ansatzes als Versuch, dessen Ziele zu realisieren. Resultat ist eine der "grossen Erzählungen", die - vermittelt über Marx - als Legitimationsmuster einer später realisierten Form totalitärer Herrschaft dient. Andererseits führt die Lektüre der Einleitungen zu der überraschenden Erkenntnis, dass der Hegelsche Text seine systematische Strategie selbst wieder durchkreuzt. Geltung kann das Heterogene, dessen Missachtung Kennzeichen des Totalitären ist, jedoch nur erlangen, wenn Hegels Einsicht in seinen differentiellen Charakter festgehalten wird, ohne es sogleich wieder in einem dialektischen Diskurs zu vereinnahmen und zu entwerten.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diktator werden, Sachbücher von Frank Dikötter"Diktator werden" von Frank Dikötter ist eine eindringliche Analyse der Mechanismen, durch die einige der grausamsten Diktatoren des 20. Jahrhunderts an die Macht gelangten und diese aufrechterhielten. Das Buch beleuchtet die Biografien von Persönlichkeiten wie Mussolini, Hitler, Stalin und Mao und zeigt auf, dass ihre Herrschaft nicht nur durch Terror, sondern auch durch geschickte Manipulation und Verführung der Massen gesichert wurde. Dikötter entlarvt die Techniken, mit denen diese Despoten ihre eigene Selbstdarstellung förderten und die Zustimmung der Bevölkerung vortäuschten, während sie gleichzeitig brutale Repressionen ausübten. In einer Zeit, in der autoritäre Tendenzen wieder zunehmen, bietet dieses Buch wertvolle Einsichten in die Psychologie der Macht und die Gefahren des Personenkults. Es ist ein warnendes Werk, das die Leser dazu anregt, die Mechanismen der Tyrannei kritisch zu hinterfragen und die Lehren der Geschichte zu berücksichtigen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.